Domain h62.de kaufen?
Wir ziehen mit dem Projekt
h62.de um.
Sind Sie am Kauf der Domain
h62.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain h62.de kaufen?
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **


Ähnliche Suchbegriffe für Konzernabschluss
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
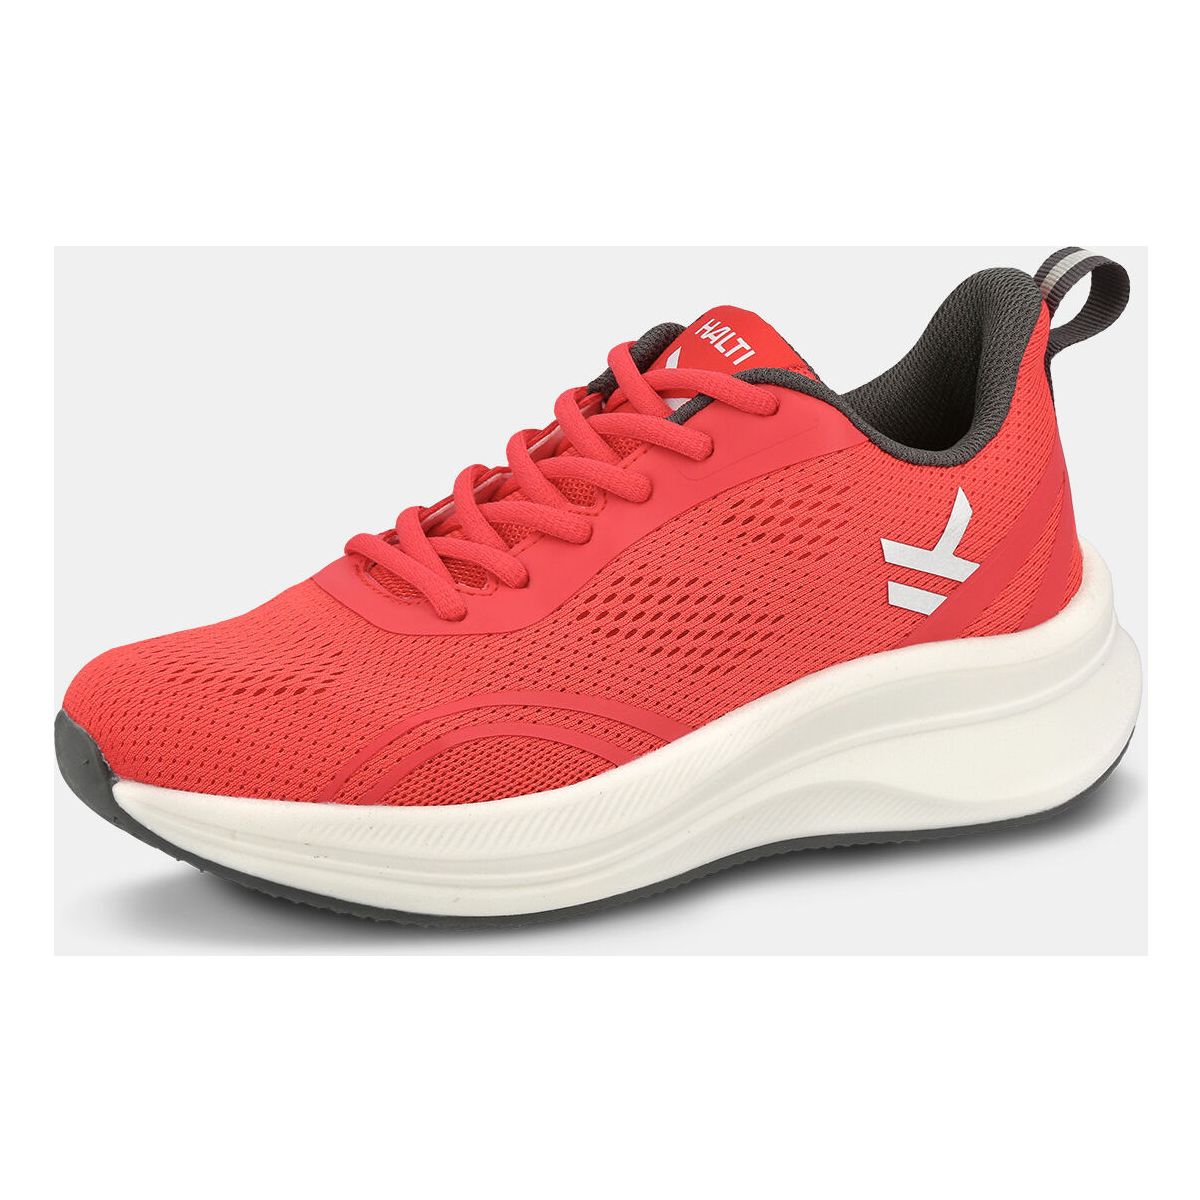
Halti Frisk W Sneaker paradise pink (H62) 36 054-3168-H62-36Der Frisk W Sneaker von Halti ist der ideale Begleiter für alle, die sowohl Komfort als auch Stil in ihrem Alltag schätzen. Speziell für Reisen und den alltäglichen Gebrauch entwickelt, bietet dieser leichte und atmungsaktive Sommersneaker höchsten Tragekomfort. Die innovative Phylon-Mittelsohle sorgt für hervorragende Stoßfestigkeit, während die Comfort+ Einlegesohle zusätzlichen Komfort bietet – perfekt für lange Tage auf den Beinen. Dank seiner waschbaren und schnell trocknenden Materialien bleibt der Sneaker immer frisch und bereit für das nächste Abenteuer. Dieser Sneaker ist nicht nur funktional, sondern auch äußerst pflegeleicht, was ihn zu einem unverzichtbaren Accessoire für alle Reisenden macht. Egal ob bei einem Stadtbummel oder auf einer Erkundungstour, der Frisk W Sneaker passt sich jedem Anlass mühelos an. Die Kombination aus Leichtigkeit und Atmungsaktivität sorgt dafür, dass Ihre Füße auch an heißen Sommertagen angenehm kühl bleiben. Produktdetails Optimal für: Reisen Alltag Gemacht für: Damen Materialien: 100% Polyester (Recycled)62,85 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Dusemond, Michael: Der KonzernabschlussDer Konzernabschluss , Schritt für Schritt durch das Thema : von der Aufbereitung der Einzelabschlusszahlen bis hin zur Voll- und Quotenkonsolidierung und der Behandlung nach der Equity-Methode. Ob HGB oder IFRS - beide Rechtsgebiete werden umfassend dargestellt; den Praxistransfer erleichtern Beispiele und Fallstudien inklusive Konsolidierungsbögen. Neu in der 14. Auflage : Aktueller Stand nach HGB, DRS und IFRS mit Ausblick auf künftige Änderungen Erweiterung der Ausführungen zu End- und Übergangskonsolidierung sowie zur Intercompany-Abstimmung Zwischenergebniseliminierung und Währungsumrechnung nach DRS 25 Neue Buchungsbeispiele zu Schuldenkonsolidierung mit Fremdwährungsbezug und Quotenkonsolidierung inkl. joint operations nach IFRS 11 Inkl. DRS 21 bis 25 sowie E-DRS 34 und 35 Mit zusätzlichen Schwerpunkten auf fundierter Praxiserfahrung und IT-seitiger Umsetzung Organisationstipps für das Konzernrechnungswesen, weitere Praxishinweise und viele neue Beispiele Mit Downloadmaterial auf myBook+. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. grundlegend neu bearbeitete und erweiterte Auflage 2018, Erscheinungsjahr: 20181119, Produktform: Kartoniert, Autoren: Dusemond, Michael~Küting, Peter~Wirth, Johannes, Auflage: 18014, Auflage/Ausgabe: 14. grundlegend neu bearbeitete und erweiterte Auflage 2018, Seitenzahl/Blattzahl: 839, Keyword: Bilanz; Bilanzierung; Einzelabschluss; Konsolidierung; Rechnungslegung; Segmentbericht; Segmentberichterstattung; Weber, Fachschema: Analyse / Bilanzanalyse~Bilanzanalyse~Generally Accepted Accounting Principles - US-GAAP ~Rechnungslegung (USA)~US-GAAP~International Accounting Standards - IAS ~Internationale Rechnungslegung~Rechnungslegung (IAS)~International (Wirtschaft)~Abschluss (Buchführung) / Konzernabschluss~Konzernabschluss~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Internationale Wirtschaft, Internationales Management~Makroökonomie, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel, Länge: 246, Breite: 190, Höhe: 50, Gewicht: 1564, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791032238 9783791029887 9783791027364 9783791025148 9783791023977, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 139555059,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Nachhaltigkeit im VergaberechtHandbuch Nachhaltigkeit im Vergaberecht , Zum Werk Das Handbuch behandelt die gesamte Bandbreite der strategischen Beschaffung unter Berücksichtigung von qualitativen, ökologischen, sozialen und innovativen Aspekten. Systematisch werden die rechtlichen Grundlagen für die Berücksichtigung von Aspekten der sozialen und ökologischen Nachhaltigkeit im Vergaberecht dargestellt. Die Möglichkeiten der Implementierung von Nachhaltigkeitskriterien in Vergabeverfahren werden praxisnah und dogmatisch fundiert aufgezeigt. Inhalt Grundlagen: Von dem Begriff und der Dimension der Nachhaltigkeit über die bestehenden Rechtsgrundlagen bis hin zur strategischen Gestaltung der Beschaffung. Vorbereitung des Vergabeverfahrens: Haushalts- und vergaberechtliche Rahmenbedingungen sowie praktische Umsetzung bei öffentlichen Auftraggebern. Gestaltung der Vergabeunterlagen: Insb. Eignungskriterien, Anforderungen an die Leistung, Zuschlagskriterien/Wertungsformeln, Ausführungsbedingungen. Nachweisführung: Insb. Gütezeichen, Zertifizierungen. Praxisrelevante Beschaffungsgegenstände: Bauleistungen, IT/TK, Energie, Fahrzeuge etc. Vorteile auf einen Blick systematischer, anwenderfreundlicher Überblick über die gesamte Bandbreite der strategischen Beschaffung. Auftraggeberinnen und Auftraggeber erhalten zielorientierte, praktische Vorschläge für die Berücksichtigung von Nachhaltigkeitsaspekten in Vergabeverfahren. Bieterinnen und Bieter erhalten eine Orientierung in Bezug auf die in einem Vergabeverfahren gestellten Anforderungen mit Nachhaltigkeitsbezug. Neben den "Werkzeugen" der strategischen Beschaffung werden auch Hilfestellungen zur effizienten Umsetzung sowie zur Verfolgung einer maßvollen und generationengerechten Beschaffung gegeben. Zielgruppe Für Vergabestellen der öffentlichen Auftraggeber, Unternehmen, Rechnungsprüfungsstellen sowie Rechtsanwenderinnen und Rechtsanwender. , Reflektoren > Beleuchtung , Erscheinungsjahr: 20240613, Produktform: Leinen, Redaktion: Lausen, Irene~Müller, Jan Peter, Auflage: 24000, Seitenzahl/Blattzahl: 577, Keyword: Klimaschutz; Lebenszyklusansatz; Nachhaltige Beschaffung; Nachhaltigkeit; Vergaberecht; Vergabeverfahren, Fachschema: Vergabe - Vergaberecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Vergaberecht, Seitenanzahl: XLIII, Seitenanzahl: 534, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 577 Blätter, Länge: 247, Breite: 171, Höhe: 36, Gewicht: 1078, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **

Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
AQUASTIC Omni 50N Schwimmhilfe – Funktionalität und Sicherheit auf## AQUASTIC OMNI 50N SCHWIMMHILFE – FUNKTIONALITÄT UND SICHERHEIT AUF DEM WASSER --- ## AQUASTIC: Catch The Flow Wasser, Bewegung, Freiheit. Die **Marke AQUASTIC** ist die perfekte Wahl **für alle, die ihre Zeit aktiv am Wasser verbringen** und jeden Moment in vollen Zügen genießen möchten. **SUP-Boards für Anfänger und Fortgeschrittene**. Aufblasbare Kajaks. Schwimmhilfen. Wassersportbekleidung und -schuhe. Tauchzubehör. Strandausrüstung. Lass dich vom Wasserabenteuer mitreißen und finde deinen Rhythmus mit der Marke **AQUASTIC**. Entdecke die Produkte, die vom Olympiasieger und vierfachen Weltmeister im Segeln – **Mateusz Kusznierewicz** – empfohlen werden. --- Die **AQUASTIC Omni 50N Schwimmhilfe** ist eine **Kombination aus Stil, Sicherheit und Komfort**, die speziell für aktive Wassersportler entwickelt wurde. Sie eignet sich hervorragend zum Stand-Up-Paddling, Kajakfahren oder Entspannen auf dem Schlauchboot. Dank ihrer **leichten Konstruktion**, der **einfachen Regulierung** und des **ergonomischen Schnitts** bietet die Weste **Komfort und volle Bewegungsfreiheit** und wird so zu einem unverzichtbaren Ausrüstungsgegenstand für jeden Wassersportfan. **KOMFORTABLE MATERIALIEN – LANGLEBIGKEIT UND FUNKTIONALITÄT** Die Außenschicht besteht aus **90% Neopren und 10% Polyester**, was für eine optimale Passform, Verschleißfestigkeit und hohen Tragekomfort sorgt. Die Füllung aus **Polyethylenschaum** bietet **effektiven Auftrieb**, ohne den Benutzer selbst bei längerem Aufenthalt im Wasser zu belasten. **ERGONOMISCHER SCHNITT – FREIHEIT BEI JEDER AKTIVITÄT** Die Weste wurde für **dynamische Bewegungen** entwickelt – ideal beim Sitzen im Kajak, Stehen auf dem SUP oder beim Schwimmen. Die anatomische Passform sorgt für Bequemlichkeit und schränkt die Bewegung nicht ein, sodass sich der Benutzer voll und ganz auf seine Aktivität konzentrieren kann. **AUFTRIEB UND GRÖSSENAUSWAHL – DER SCHLÜSSEL ZUR SICHERHEIT** Das Modell AQUASTIC Omni 50N ist in sechs Größen erhältlich, die auf verschiedene Gewichtsklassen und Körpertypen abgestimmt sind: - **XXS:** 30–40 kg, 65–80 cm, Auftrieb 35 N - **XS:** 40–50 kg, 70–85 cm, Auftrieb 40 N - **S:** 50–60 kg, 80–95 cm, Auftrieb 40 N - **M:** 60–70 kg, 85–105 cm, Auftrieb 45 N - **L:** 70–90 kg, 95–115 cm, Auftrieb 50 N - **XL:** 90+ kg, 105–130 cm, Auftrieb 50 N **SICHERHEITSZERTIFIKAT – EN ISO 12402-5** Die Weste erfüllt die Norm **EN ISO 12402-5**, was ihre Klassifizierung als Schwimmhilfe mit 50N Auftrieb bestätigt. Dies ist eine **Garantie für Qualität und Sicherheit**, bestätigt durch das europäische CE-Zertifikat. **VERWENDUNGSZWECK – VIELSEITIGER EINSATZ IM WASSERSPORT** Die Omni 50N Weste ist eine **vielseitige Wahl** für: - Stand-Up-Paddling (SUP) - Kajakfahren und Rafting - Angeln vom Schlauchboot aus - Jetskifahren **TECHNISCHE PARAMETER:** - **Marke:** AQUASTIC - **Model:** Omni 50N - **Typ:** Schwimmhilfe - **Auftrieb:** 45N - **Material:** 90% Neopren, 10% Polyester / 100% Polyethylen - **Normen:** EN ISO 12402-5, CE - **Hauptfarbe:** Rosa - **Saison:** Ganzjährig - **Geschlecht:** Damen, Herren - **Herstellercode:** AQS-B5I087-PK - **Produktcode:** 2000151131 - **Herkunftsland der Marke:** Polen - **Verschlussart:** Universell (23398, 28136) **PFLEGEHINWEISE:** - Nicht bleichen oder chlorieren - Nicht im Trockner trocknen - Nicht bügeln - Nicht chemisch reinigen **HERSTELLERDATEN:** BRANDSLAB SP. Z O.O. ul. Wrocławska 17B, lok. 15–16 65-427 Zielona Góra, POLEN **contact@brandslab.pl**31,99 €*Versand: 4,89 €Sichere Weiterleitung zum Anbieter
-
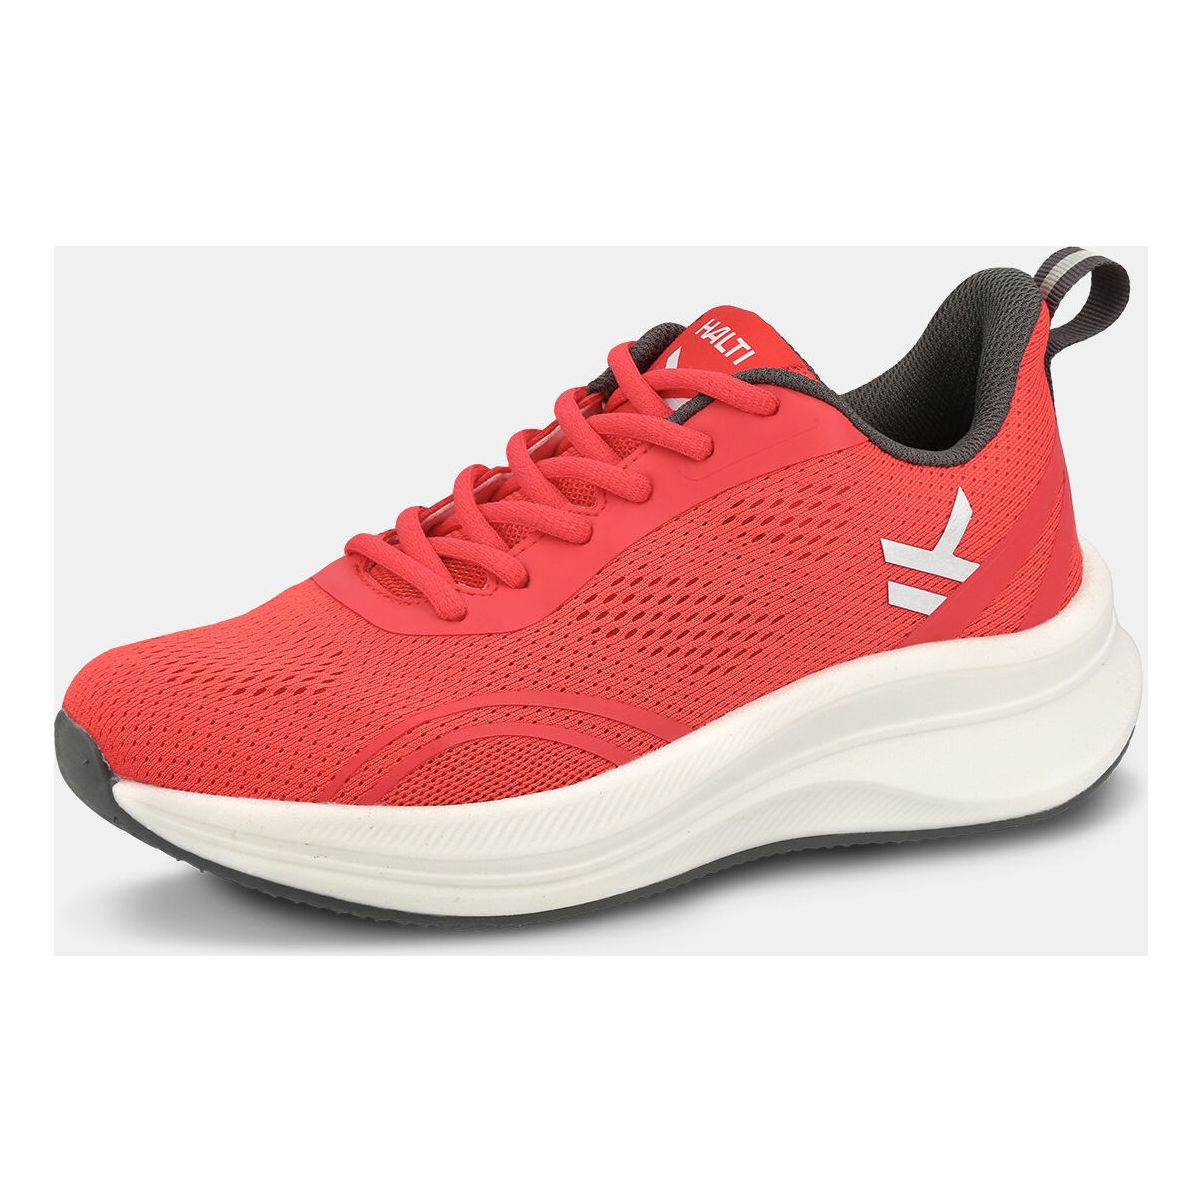
Halti Frisk W Sneaker paradise pink (H62) 36 054-3168-H62-36Der Frisk W Sneaker von Halti ist der ideale Begleiter für alle, die sowohl Komfort als auch Stil in ihrem Alltag schätzen. Speziell für Reisen und den alltäglichen Gebrauch entwickelt, bietet dieser leichte und atmungsaktive Sommersneaker höchsten Tragekomfort. Die innovative Phylon-Mittelsohle sorgt für hervorragende Stoßfestigkeit, während die Comfort+ Einlegesohle zusätzlichen Komfort bietet – perfekt für lange Tage auf den Beinen. Dank seiner waschbaren und schnell trocknenden Materialien bleibt der Sneaker immer frisch und bereit für das nächste Abenteuer. Dieser Sneaker ist nicht nur funktional, sondern auch äußerst pflegeleicht, was ihn zu einem unverzichtbaren Accessoire für alle Reisenden macht. Egal ob bei einem Stadtbummel oder auf einer Erkundungstour, der Frisk W Sneaker passt sich jedem Anlass mühelos an. Die Kombination aus Leichtigkeit und Atmungsaktivität sorgt dafür, dass Ihre Füße auch an heißen Sommertagen angenehm kühl bleiben. Produktdetails Optimal für: Reisen Alltag Gemacht für: Damen Materialien: 100% Polyester (Recycled)62,85 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
Ähnliche Suchbegriffe für Konzernabschluss
-
Dusemond, Michael: Der KonzernabschlussDer Konzernabschluss , Schritt für Schritt durch das Thema : von der Aufbereitung der Einzelabschlusszahlen bis hin zur Voll- und Quotenkonsolidierung und der Behandlung nach der Equity-Methode. Ob HGB oder IFRS - beide Rechtsgebiete werden umfassend dargestellt; den Praxistransfer erleichtern Beispiele und Fallstudien inklusive Konsolidierungsbögen. Neu in der 14. Auflage : Aktueller Stand nach HGB, DRS und IFRS mit Ausblick auf künftige Änderungen Erweiterung der Ausführungen zu End- und Übergangskonsolidierung sowie zur Intercompany-Abstimmung Zwischenergebniseliminierung und Währungsumrechnung nach DRS 25 Neue Buchungsbeispiele zu Schuldenkonsolidierung mit Fremdwährungsbezug und Quotenkonsolidierung inkl. joint operations nach IFRS 11 Inkl. DRS 21 bis 25 sowie E-DRS 34 und 35 Mit zusätzlichen Schwerpunkten auf fundierter Praxiserfahrung und IT-seitiger Umsetzung Organisationstipps für das Konzernrechnungswesen, weitere Praxishinweise und viele neue Beispiele Mit Downloadmaterial auf myBook+. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. grundlegend neu bearbeitete und erweiterte Auflage 2018, Erscheinungsjahr: 20181119, Produktform: Kartoniert, Autoren: Dusemond, Michael~Küting, Peter~Wirth, Johannes, Auflage: 18014, Auflage/Ausgabe: 14. grundlegend neu bearbeitete und erweiterte Auflage 2018, Seitenzahl/Blattzahl: 839, Keyword: Bilanz; Bilanzierung; Einzelabschluss; Konsolidierung; Rechnungslegung; Segmentbericht; Segmentberichterstattung; Weber, Fachschema: Analyse / Bilanzanalyse~Bilanzanalyse~Generally Accepted Accounting Principles - US-GAAP ~Rechnungslegung (USA)~US-GAAP~International Accounting Standards - IAS ~Internationale Rechnungslegung~Rechnungslegung (IAS)~International (Wirtschaft)~Abschluss (Buchführung) / Konzernabschluss~Konzernabschluss~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Internationale Wirtschaft, Internationales Management~Makroökonomie, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel, Länge: 246, Breite: 190, Höhe: 50, Gewicht: 1564, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791032238 9783791029887 9783791027364 9783791025148 9783791023977, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 139555059,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Nachhaltigkeit im VergaberechtHandbuch Nachhaltigkeit im Vergaberecht , Zum Werk Das Handbuch behandelt die gesamte Bandbreite der strategischen Beschaffung unter Berücksichtigung von qualitativen, ökologischen, sozialen und innovativen Aspekten. Systematisch werden die rechtlichen Grundlagen für die Berücksichtigung von Aspekten der sozialen und ökologischen Nachhaltigkeit im Vergaberecht dargestellt. Die Möglichkeiten der Implementierung von Nachhaltigkeitskriterien in Vergabeverfahren werden praxisnah und dogmatisch fundiert aufgezeigt. Inhalt Grundlagen: Von dem Begriff und der Dimension der Nachhaltigkeit über die bestehenden Rechtsgrundlagen bis hin zur strategischen Gestaltung der Beschaffung. Vorbereitung des Vergabeverfahrens: Haushalts- und vergaberechtliche Rahmenbedingungen sowie praktische Umsetzung bei öffentlichen Auftraggebern. Gestaltung der Vergabeunterlagen: Insb. Eignungskriterien, Anforderungen an die Leistung, Zuschlagskriterien/Wertungsformeln, Ausführungsbedingungen. Nachweisführung: Insb. Gütezeichen, Zertifizierungen. Praxisrelevante Beschaffungsgegenstände: Bauleistungen, IT/TK, Energie, Fahrzeuge etc. Vorteile auf einen Blick systematischer, anwenderfreundlicher Überblick über die gesamte Bandbreite der strategischen Beschaffung. Auftraggeberinnen und Auftraggeber erhalten zielorientierte, praktische Vorschläge für die Berücksichtigung von Nachhaltigkeitsaspekten in Vergabeverfahren. Bieterinnen und Bieter erhalten eine Orientierung in Bezug auf die in einem Vergabeverfahren gestellten Anforderungen mit Nachhaltigkeitsbezug. Neben den "Werkzeugen" der strategischen Beschaffung werden auch Hilfestellungen zur effizienten Umsetzung sowie zur Verfolgung einer maßvollen und generationengerechten Beschaffung gegeben. Zielgruppe Für Vergabestellen der öffentlichen Auftraggeber, Unternehmen, Rechnungsprüfungsstellen sowie Rechtsanwenderinnen und Rechtsanwender. , Reflektoren > Beleuchtung , Erscheinungsjahr: 20240613, Produktform: Leinen, Redaktion: Lausen, Irene~Müller, Jan Peter, Auflage: 24000, Seitenzahl/Blattzahl: 577, Keyword: Klimaschutz; Lebenszyklusansatz; Nachhaltige Beschaffung; Nachhaltigkeit; Vergaberecht; Vergabeverfahren, Fachschema: Vergabe - Vergaberecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Vergaberecht, Seitenanzahl: XLIII, Seitenanzahl: 534, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 577 Blätter, Länge: 247, Breite: 171, Höhe: 36, Gewicht: 1078, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
AQUASTIC Omni 50N Schwimmhilfe – Funktionalität und Sicherheit auf## AQUASTIC OMNI 50N SCHWIMMHILFE – FUNKTIONALITÄT UND SICHERHEIT AUF DEM WASSER --- ## AQUASTIC: Catch The Flow Wasser, Bewegung, Freiheit. Die **Marke AQUASTIC** ist eine hervorragende Wahl **für alle, die ihre Zeit aktiv am Wasser verbringen** und jeden Moment in vollen Zügen genießen möchten. **SUP-Boards für Anfänger und Fortgeschrittene**. Aufblasbare Kajaks. Schwimmhilfen. Wassersportbekleidung und -schuhe. Tauchzubehör. Strandausrüstung. Lassen Sie sich vom Wasserabenteuer mitreißen und finden Sie Ihren Rhythmus mit der Marke **AQUASTIC**. Entdecken Sie die Produkte, die vom Olympiasieger und vierfachen Weltmeister im Segeln – **Mateusz Kusznierewicz** – empfohlen werden. --- Die **AQUASTIC Omni 50N Schwimmhilfe** ist eine **Kombination aus Stil, Sicherheit und Komfort**, die speziell für aktive Wassersportler entwickelt wurde. Sie eignet sich hervorragend zum Stand-Up-Paddling, Kajakfahren oder Entspannen auf dem Schlauchboot. Dank ihrer **leichten Konstruktion**, der **einfachen Verstellbarkeit** und des **ergonomischen Schnitts** bietet die Weste **Komfort und volle Bewegungsfreiheit** und wird so zu einem unverzichtbaren Ausrüstungsgegenstand für jeden Wassersportfan. **KOMFORTABLE MATERIALIEN – LANGLEBIGKEIT UND FUNKTIONALITÄT** Die Außenschicht besteht aus **90% Neopren und 10% Polyester**, was für eine optimale Passform, Verschleißfestigkeit und hohen Tragekomfort sorgt. Die Füllung aus **Polyethylenschaum** bietet **effektiven Auftrieb**, ohne den Benutzer selbst bei längerem Aufenthalt im Wasser zu belasten. **ERGONOMISCHER SCHNITT – BEWEGUNGSFREIHEIT BEI JEDER AKTIVITÄT** Die Weste wurde für **dynamische Bewegungen** konzipiert – ideal beim Sitzen im Kajak, Stehen auf dem SUP oder beim Schwimmen. Die anatomische Passform sorgt für Bequemlichkeit und schränkt die Bewegung nicht ein, sodass sich der Benutzer voll und ganz auf seine Aktivität konzentrieren kann. **AUFTRIEB UND GRÖSSENAUSWAHL – DER SCHLÜSSEL ZUR SICHERHEIT** Das Modell AQUASTIC Omni 50N ist in sechs Größen erhältlich, die auf verschiedene Gewichtsklassen und Körpertypen abgestimmt sind: - **XXS:** 30–40 kg, 65–80 cm, Auftrieb 35 N - **XS:** 40–50 kg, 70–85 cm, Auftrieb 40 N - **S:** 50–60 kg, 80–95 cm, Auftrieb 40 N - **M:** 60–70 kg, 85–105 cm, Auftrieb 45 N - **L:** 70–90 kg, 95–115 cm, Auftrieb 50 N - **XL:** 90+ kg, 105–130 cm, Auftrieb 50 N **SICHERHEITSZERTIFIKAT – EN ISO 12402-5** Die Weste entspricht der Norm **EN ISO 12402-5**, was ihre Klassifizierung als Schwimmhilfe mit einem Auftrieb von 50N bestätigt. Dies ist eine **Garantie für Qualität und Sicherheit**, bestätigt durch das europäische CE-Zertifikat. **VERWENDUNGSZWECK – VIELSEITIGER EINSATZ IM WASSERSPORT** Die Omni 50N Weste ist eine **vielseitige Wahl** für: - Stand-Up-Paddling (SUP) - Kajakfahren und Rafting - Angeln vom Schlauchboot aus - Jetskifahren **TECHNISCHE PARAMETER:** - **Marke:** AQUASTIC - **Model:** Omni 50N - **Typ:** Schwimmhilfen - **Auftrieb:** 45N - **Material:** 90% Neopren, 10% Polyester / 100% Polyethylen - **Normen:** EN ISO 12402-5, CE - **Hauptfarbe:** Rosa - **Saison:** Ganzjährig - **Geschlecht:** Damen, Herren - **Herstellercode:** AQS-B5I087-PK - **Produktcode:** 2000151131 - **Herkunftsland der Marke:** Polen - **Verschlussart:** Universell (23398, 28136) **PFLEGEHINWEISE:** - Nicht bleichen oder chlorieren - Nicht im Trockner trocknen - Nicht bügeln - Nicht chemisch reinigen **HERSTELLERDATEN:** BRANDSLAB SP. Z O.O. ul. Wrocławska 17B, lok. 15–16 65-427 Zielona Góra, POLEN **contact@brandslab.pl**31,99 €*Versand: 4,89 €Sichere Weiterleitung zum Anbieter
-
Halti Frisk W Sneaker paradise pink (H62) 37 054-3168-H62-37Der Frisk W Sneaker von Halti ist der ideale Begleiter für alle, die sowohl Komfort als auch Stil in ihrem Alltag schätzen. Speziell für Reisen und den alltäglichen Gebrauch entwickelt, bietet dieser leichte und atmungsaktive Sommersneaker höchsten Tragekomfort. Die innovative Phylon-Mittelsohle sorgt für hervorragende Stoßfestigkeit, während die Comfort+ Einlegesohle zusätzlichen Komfort bietet – perfekt für lange Tage auf den Beinen. Dank seiner waschbaren und schnell trocknenden Materialien bleibt der Sneaker immer frisch und bereit für das nächste Abenteuer. Dieser Sneaker ist nicht nur funktional, sondern auch äußerst pflegeleicht, was ihn zu einem unverzichtbaren Accessoire für alle Reisenden macht. Egal ob bei einem Stadtbummel oder auf einer Erkundungstour, der Frisk W Sneaker passt sich jedem Anlass mühelos an. Die Kombination aus Leichtigkeit und Atmungsaktivität sorgt dafür, dass Ihre Füße auch an heißen Sommertagen angenehm kühl bleiben. Produktdetails Optimal für: Reisen Alltag Gemacht für: Damen Materialien: 100% Polyester (Recycled)62,85 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
-
Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
-
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.